1)去杠杆或已走到后半段。韩国融资余额下降,杠杆ETF规模收缩近三分之二。2)美股大厂财报确认AI收入提速,资本开支维持高增,但市场仍期待新场景进一步打开AI应用空间和未来回报。3)7月政治局会议新增 “加大逆周期调节力度”表述,三季度可关注财政环比改善。速看港股详解!
先来回顾上周市场表现:
领涨行业top3:非必需性消费周度涨幅+5.85% 资讯科技业周度涨幅+5.70% 必需性消费周度涨幅+4.54%
领跌行业top3:能源业周度跌幅+0.06% 工业周度跌幅-0.44% 医疗保健业周度跌幅-1.44%
来源:Wind,截至2026.07.31。
上周主要宏观政策及数据变化:
1、7月27日至31日,美伊关系先缓和、后升级,原油震荡。
2、7月29日,美联储维持联邦基金利率在3.5%—3.75%,略低于会前30.5%的加息概率预期。
3、7月31日,日本央行以8:1投票维持政策利率在1%,符合预期;一名委员主张加息至1.25%。国债购买计划不变,货币政策正常化方向延续。
4、美国2026年二季度实际GDP年化环比增长1.5%,低于预期2.0%和一季度2.1%。
5、7月30日政治局会议对经济形势判断更务实,强调高度重视困难挑战,提出及时出台增量政策、加大逆周期调节,政策基调更积极。

6、2026年7月制造业PMI降至49.2%,环比回落1.1个百分点,低于预期50.1%,结束连续4个月扩张。
每周我们将盘点港股市场的热门赛道,给您带来最新的市场展望,本周是港股创新药、港股科技、消费、红利,这些赛道有哪些利好?未来怎么看?
一、创新药
上周市场热点:
1)美债10年期收益率从7/28的4.61%高位到7/31的4.75%,美股收跌,全球风险偏好收缩,影响创新药估值。
2)7月中国创新药License Out共达成12笔,总金额92.53亿美元;H1 2026累计81笔、约1100亿美元,已达2025年全年总额的80%。
来源:Wind,截至 2026.7.31。
未来展望
1)中报有望延续高增长态势。8月份即将到来的中报密集披露期是检验基本面成色的决定性节点。
2)港股通创新药指数PE估值已经回到历史中位数附近。
3)WCLC 2026(9 月 12–15 日)与 ESMO 2026(10 月 23–27 日)临近,下半年 BD 窗口仍有望延续。
元股证券:ygzq.hk景顺长城中证港股通创新药ETF联接C
股票型
中高风险
2.30%
近1月涨幅
基金经理:金璜等
立即上车
二、港股科技
上周市场热点:
1)微软财报超预期。收入900亿美元,同比增长18%;营业利润:406亿美元,同比增长18%;净利润:358亿美元,同比增长31%;调整后净利润353亿美元,同比增长22%。尤其是AI推动业务业务加速,MICROSOFT Cloud收入593亿美元,同比增长27%;Azure收入增长43%。自由现金流同比下降23%,但明显高于市场预期。季度资本开支410亿美元。业绩指引预计下一季度:总收入同比增长约16%至17%,Azure按固定汇率计算增长约45%,高于市场此前约41%的预期,下一季度资本开支将超过500亿美元。预计2027财年收入和营业利润继续保持两位数增长,自由现金流预计保持正增长。财报公布后,正式交易中上涨超过15%,创约18年来最大单日涨幅。
2)Meta收入增长,但自由现金流下降。收入保持高增长,但AI人才成本、基础设施投入和数据中心支出花费大量现金流,营业利润率由上年同期的43%下降至31%。收入:608亿美元,同比增长28%;营业利润:188亿美元,同比下降8%;净利润:158亿美元,同比下降14%;每股收益:6.18美元,同比下降13%,低于市场预期;经营现金流:319亿美元;自由现金流:仅7.84亿美元,同比下降约91%。季度资本开支:311亿美元。全年资本开支指引由此前的1250亿至1450亿美元,年初指引一度只有1150亿至1350亿美元。财报后Meta盘后下跌约10%,次日继续承压。
3)亚马逊:AWS重新加速。收入:2006亿美元,同比增长20%;AWS收入:422亿美元,同比增长37%,为约18个季度以来最快增速。过去12个月自由现金流为负76亿美元,上年同期为正182亿美元;亚马逊将2026年资本开支预期上调约10%至2200亿美元,主要投向AI数据中心、芯片、云计算和物流基础设施。财报公布后亚马逊盘后上涨接近9%;7月31日正式交易中上涨超过15%。由于AWS增速加快,订单积压达到约4960亿美元,使市场相信资本开支能够在未来转化为云收入,因此并未对负自由现金流做出反应。
来源:Wind,截至2026.07.31
未来展望
1)美国科技巨头已经发布财报,验证了收入加速趋势和资本开支维持高增长。云收入、订单积压和利润率能够覆盖投入的公司上涨;资本开支扩大、但自由现金流迅速下降的公司下跌;半导体或仍是高贝塔方向,对资本开支预期极为敏感。
2)资本开支趋势未改,全球优质硬科技资产估值显著回落,或已进入较好的布局窗口。
景顺长城中证港股通科技ETF联接C
股票型
中高风险
8.29%
近1月涨幅
基金经理:金璜
立即上车
三、港股消费
上周市场热点:
1)政治局会议明确提出扩大国内需求、挖掘服务消费潜力,并继续推进设备更新和消费品以旧换新。
2)制造业和非制造业PMI同时跌破50,消费品行业PMI降至47.8,说明居民消费意愿和服务业活动仍不足。
来源:Wind,截至2026.7.31
未来展望
配资炒股指南(1)虽然行情由于科技暂歇出现风格切换,估值低的消费股出现回补,但是社零增速依然疲软。
景顺长城恒生消费ETF联接(QDII)C
股票型
中风险
5.15%
近1月涨幅
基金经理:汪洋等
立即上车
四、港股红利
上周市场热点:
1)前期银行板块机构持仓处于历史低位,在市场风险偏好切换背景下,资金再平衡需求强烈。7月最后一周,南向资金净流入港股银行板块达23.9亿港元,其中建设银行、中国银行H股成为核心买入标的。
2)银行中报业绩预期保持韧性。受存款利率下调红利释放和监管对新发贷款利率托底的双重作用,二季度净息差或有望确认筑底企稳。
来源:Wind,截至2026.07.31
未来展望
(1)美联储进一步收紧政策的预期或已充分消化,可能有利于高息香港本地股。
(2)油价反弹推动能源股上涨。
(3)A股以银行为代表的红利股资金面压力降低,国有资本平台从减持转为增持。银行经营具备韧性,二季度营收相比一季度有望进一步小幅提速。
看好港股核心科技股的投资者,不妨关注景顺长城中证港股通科技ETF联接基金(A类016495,C类016496),在当前宏观环境存在不确定性的背景下,港股科技板块估值具备吸引力,或仍是较好的配置窗口。同时,看好后续消费复苏的投资者亦可以关注景顺长城恒生消费ETF联接基金(A类019102,C类019103),布局港股大消费赛道。看好创新药的投资者亦可以关注景顺长城中证港股通创新药ETF联接(A类023597,C类023598),布局港股创新药赛道。
注释:
1、景顺长城中证港股通科技ETF联接基金基金晨星风险评级:中高,适合激进型、积极型投资者。
2、景顺长城恒生消费ETF联接基金晨星风险评级:中,适合激进型、积极型、稳健型投资者。
3、景顺长城中证港股通创新药ETF联接基金晨星风险评级:中高,适合激进型、积极型投资者。
中证港股通科技指数2021年-2025年各年度涨跌幅为:-25.73%、-31.68%、-13.57%、19.36%、34.97%。恒生消费指数2021年-2025年各年度涨跌幅为:-9.57%、-21.08%、-24.89%、6.84%、5.97%。港股创新药指数指数2021年-2025年各年度涨跌幅为-7.25%、-23.26%、-19.91%、-14.40%、72.75%。数据来源iFind。指数涨跌幅仅供参考,不预示未来表现亦不代表具体基金表现。
基金销售费用:
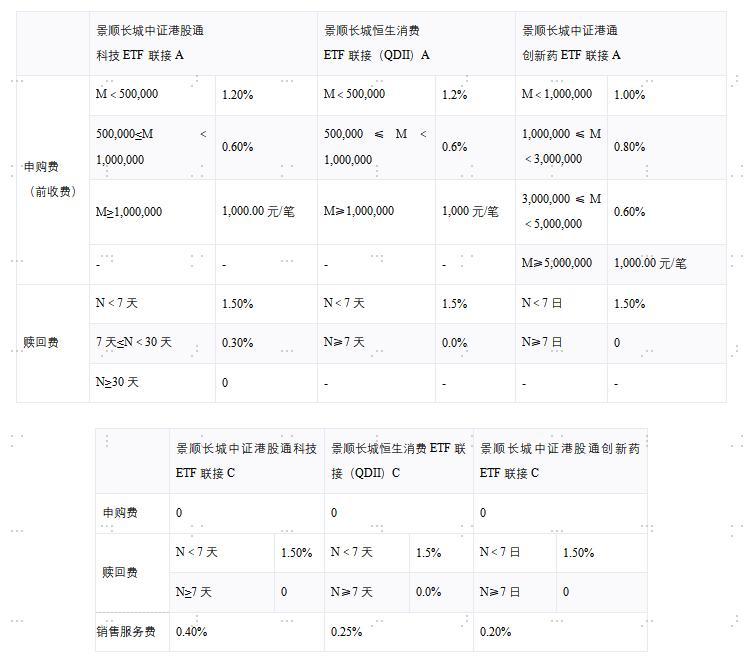
基金费率优惠详见基金详情购买页及相关公告。
以上个股仅为举例,不构成个股推荐。
风险提示:上述观点是基于目前市场情况分析得出,具有时效性,仅供参考,不作为投资建议,投资须谨慎。本材料由景顺长城基金管理有限公司提供,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产股票杠杆配资平台系统,但不保证本基金一定盈利,也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金有风险,请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,结合自身风险承受能力,谨慎投资。投资者应当仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件以详细了解产品信息。景顺长城基金管理有限公司提醒您基金投资的“买者自负”原则,在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由您自行负担。基金管理人、基金托管人、基金销售机构及相关机构不对基金投资收益做出任何承诺或保证。
]article_adlist-->
正配网|配资开户提示:本文来自互联网,不代表本网站观点。