8月26日,绿源集团控股发布了其2026年上半年中期业绩公告:报告期内实现营业收入24.63亿元,同比下滑20.4%;归母净利润7508.2万元,同比下滑31.82%,营收利润双双下滑。
元股证券:ygzq.hk值得关注的是,绿源集团上半年毛利率13.8%,新国标切换背景下,不仅没有降,反而提升了0.2个百分点。新国标切换导致两轮电动车硬件成本普遍上涨,绿源能保持毛利率,表明在盈利质量方面算是暂时稳住了。
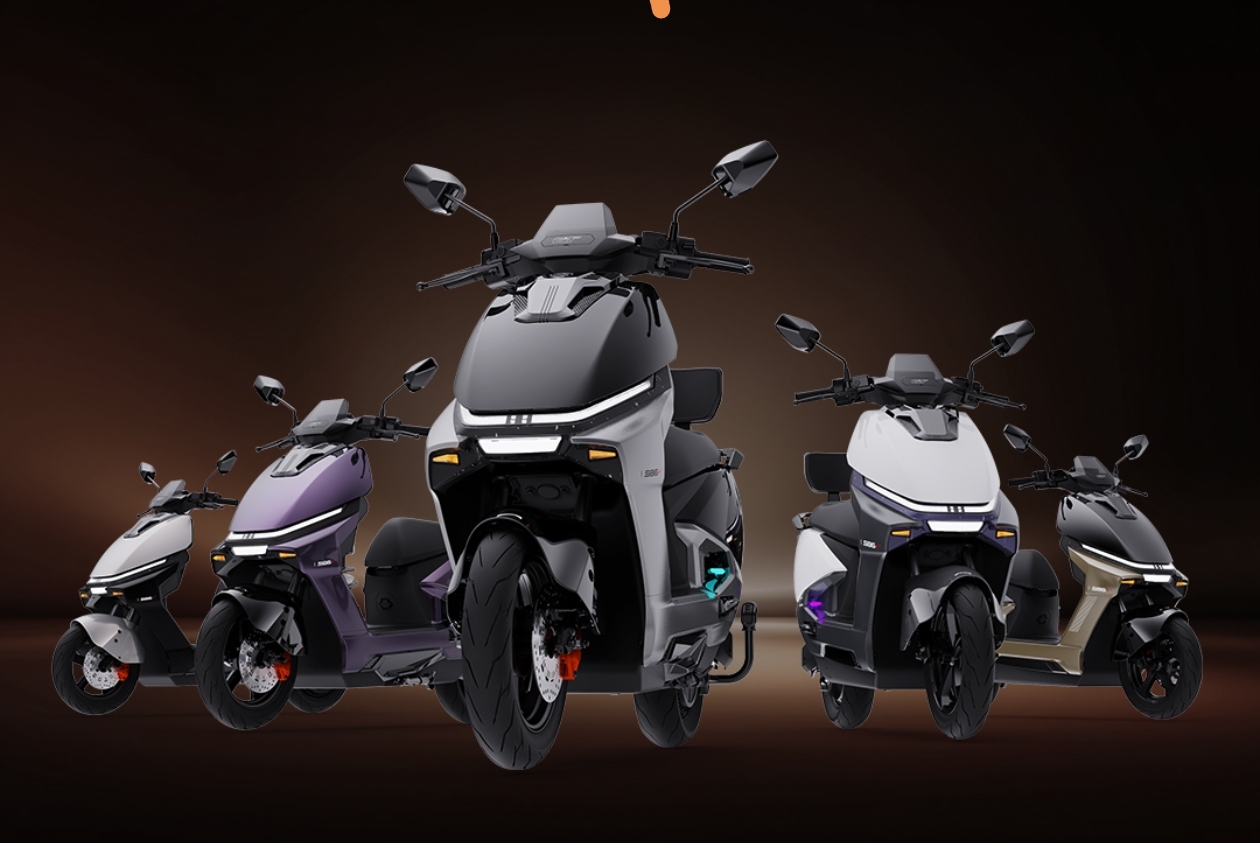
不过,毛利率的微涨并不意味着绿源集团经营层面的全面向好。从产品结构来看,绿源今年上半年电动自行车营业收入从19.97亿元骤降至12.28亿元,同比暴跌38.5%;电动踏板车的营业收入则是从3.54亿元增至6.27亿元,同比大涨76.9%,营收占比翻了两倍多,由11.4%升至25.4%。
配资实盘排行针对电动自行车营收的暴跌,绿源在公告中给出的具体解释为:“中国电动两轮车需求出现周期性下滑,原因是在全面过渡至新国家标准后,消费者需要时间适应新产品。”
不难看出,新国标的影响依然存在,只是绿源的应对策略有所不同。当雅迪、爱玛等企业优先降低毛利率压缩盈利空间,以保住市场份额时;绿源则选择保证盈利质量,主动收缩规模,砍去低毛利订单,同时主动调整产业结构,培育电动踏板车成为企业新的增长来源。在行业下行的背景下,体现了不同的两种生存思路。

除此之外,绿源在报告的业务亮点中,还特别强调了海外业务的拓展。今年上半年,绿源海外销量同比增长了约40%。绿源还在财报中强调,报告期内集团持续推进“一体两翼”战略落实。以国内电动两轮车业务为“一体”,以海外业务和具身智能为“两翼”,聚焦主营业务提质增效的同时,还将技术积累延伸至具身智能领域。不过,具身智能业务目前尚在投资阶段,公告未披露其利润情况。
当前,爱玛、雅迪、绿源等头部企业业绩集体下滑,国内电动两轮车行业内卷加剧,正式进入存量竞争阶段。绿源集团的这份半年成绩单,是行业环境下的典型样本之一:主动收缩、优化产品结构、寻找海外和智能机器人领域新的增长点。绿源能否在行业洗牌中跑出第二增长曲线,还需要等待海外与具身智能两条新赛道能否兑现。
南方+记者 景子妍配资开户流程售后支持吗
正配网|配资开户提示:本文来自互联网,不代表本网站观点。